O Simples Nacional é o regime de tributação criado pela Lei Complementar 123/2006, em vigor desde 2007, para microempresas (ME) e empresas de pequeno porte (EPP). Em vez de calcular e pagar cada tributo separadamente, a empresa apura um valor mensal sobre a receita e recolhe tudo numa guia única, o DAS.
Pode optar a empresa com receita bruta de até R$ 4,8 milhões nos últimos 12 meses (ou proporcional, no ano de abertura), desde que não tenha nenhum dos impedimentos previstos na lei. O MEI faz parte do Simples Nacional, mas segue um sistema próprio, o Simei, com valor mensal fixo: o tema está em pró-labore no MEI: por que não existe.
Este guia explica, com exemplos, como a alíquota é calculada, o que é o Fator R, o que muda com a Reforma Tributária para quem está no Simples e como manter os números organizados para o contador. Os valores e prazos foram conferidos nas fontes oficiais em outubro de 2026. Antes de decidir o regime da sua empresa, confirme o seu caso com um contador.
Quem pode e quem não pode optar
O primeiro filtro é a receita: até R$ 360 mil por ano a empresa é microempresa; acima disso e até R$ 4,8 milhões, empresa de pequeno porte. Além do limite, a lei lista situações que impedem a opção. Alguns exemplos:
- sociedade por ações (S/A);
- sócio domiciliado no exterior ou filial de empresa estrangeira;
- empresa que participa do capital de outra pessoa jurídica, ou que tem outra pessoa jurídica como sócia;
- sócio que também participa de outra empresa, quando a soma das receitas ultrapassa o limite;
- cooperativa (com exceção das de consumo);
- débitos com o INSS ou com as Fazendas sem exigibilidade suspensa;
- algumas atividades econômicas vedadas pela lei.
A lista completa está nos artigos 3º e 17 da LC 123/2006 e pode mudar. Antes de abrir a empresa, peça ao contador para conferir se o CNAE da sua atividade é permitido e em qual anexo ele cai.
Vantagens e cuidados
Para a maioria das microempresas, as vantagens costumam ser:
- uma guia mensal em vez de vários recolhimentos separados;
- menos obrigações acessórias do que nos regimes de lucro presumido e lucro real;
- para a maior parte das atividades, a contribuição previdenciária patronal (CPP) já vem dentro do DAS, em vez de ser calculada sobre a folha (algumas atividades do Anexo IV recolhem a CPP à parte).
E os cuidados que justificam uma simulação antes da escolha:
- Nem sempre é o regime mais barato. Empresas com margem baixa, muita despesa ou atividade de serviço com folha pequena podem pagar menos em outro regime. Só a simulação com os seus números responde.
- Clientes empresas e crédito de tributos. Quem compra de uma empresa do Simples aproveita crédito de forma limitada. Para quem vende para outras empresas, isso pode pesar no preço. Com a Reforma Tributária, há uma opção nova para esse caso (veja abaixo).
- Sublimite de R$ 3,6 milhões. Acima dele, o ICMS e o ISS deixam de ser recolhidos no DAS e passam a seguir as regras normais do estado e do município.
Como e quando optar
A empresa nova pode optar logo após a abertura do CNPJ, dentro do prazo contado da última inscrição (municipal ou estadual). A empresa que já está em atividade, pela regra geral, faz a opção em janeiro, com efeito para o próprio ano.
Atenção para 2027: por causa da Reforma Tributária, o Comitê Gestor do Simples Nacional mudou o calendário. Pela Resolução CGSN nº 194/2026, a opção pelo Simples para 2027 vai de 1º de setembro a 15 de outubro de 2026, as pendências que impedem a entrada podem ser regularizadas até 30 de outubro de 2026, e o cancelamento da solicitação pode ser feito de 3 de novembro a 20 de dezembro de 2026. Confira o prazo atualizado no Portal do Simples Nacional antes de contar com ele.
O que é o DAS
O Documento de Arrecadação do Simples Nacional (DAS) é a guia única do regime. Conforme a atividade, ela reúne:
- Imposto de Renda da Pessoa Jurídica (IRPJ);
- Contribuição Social sobre o Lucro Líquido (CSLL);
- PIS/Pasep e Cofins;
- Imposto sobre Produtos Industrializados (IPI), na indústria;
- Contribuição Patronal Previdenciária (CPP), na maioria das atividades;
- ICMS, no comércio e na indústria;
- ISS, nos serviços.
O valor é apurado todo mês no PGDAS-D, informando a receita do mês, e a guia vence no dia 20 do mês seguinte. Ficam fora do DAS, entre outros, o FGTS e o INSS dos empregados, o ICMS de substituição tributária e de diferencial de alíquota, e o Imposto de Renda retido em situações específicas. Por isso a guia única não significa "um imposto só": a empresa ainda pode ter outros recolhimentos, conforme a operação.
Tabelas do Simples Nacional
Desde janeiro de 2018, as atividades são distribuídas em cinco anexos. Cada anexo tem seis faixas de receita, com uma alíquota nominal e uma parcela a deduzir. As tabelas abaixo seguem a LC 123/2006, com a redação da LC 155/2016:
Anexo I - Empresas do Comércio
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 4% | 0 |
| De 180.000,01 a 360.000,00 | 7,3% | R$ 5.940,00 |
| De 360.000,01 a 720.000,00 | 9,5% | R$ 13.860,00 |
| De 720.000,01 a 1.800.000,00 | 10,7% | R$ 22.500,00 |
| De 1.800.000,01 a 3.600.000,00 | 14,3% | R$ 87.300,00 |
| De 3.600.000,01 a 4.800.000,00 | 19% | R$ 378.000,00 |
Anexo II - Empresas da Indústria
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 4,5% | 0 |
| De 180.000,01 a 360.000,00 | 7,8% | R$ 5.940,00 |
| De 360.000,01 a 720.000,00 | 10% | R$ 13.860,00 |
| De 720.000,01 a 1.800.000,00 | 11,2% | R$ 22.500,00 |
| De 1.800.000,01 a 3.600.000,00 | 14,7% | R$ 85.500,00 |
| De 3.600.000,01 a 4.800.000,00 | 30% | R$ 720.000,00 |
Anexo III - Serviços (exemplos: instalação, reparos e manutenção, agências de viagens, escritórios contábeis, academias)
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 6% | 0 |
| De 180.000,01 a 360.000,00 | 11,2% | R$ 9.360,00 |
| De 360.000,01 a 720.000,00 | 13,5% | R$ 17.640,00 |
| De 720.000,01 a 1.800.000,00 | 16% | R$ 35.640,00 |
| De 1.800.000,01 a 3.600.000,00 | 21% | R$ 125.640,00 |
| De 3.600.000,01 a 4.800.000,00 | 33% | R$ 648.000,00 |
Anexo IV - Empresas que fornecem serviço de limpeza, vigilância, obras, construção de imóveis e serviços advocatícios.
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 4,5% | 0 |
| De 180.000,01 a 360.000,00 | 9% | R$ 8.100,00 |
| De 360.000,01 a 720.000,00 | 10,2% | R$ 12.420,00 |
| De 720.000,01 a 1.800.000,00 | 14% | R$ 39.780,00 |
| De 1.800.000,01 a 3.600.000,00 | 22% | R$ 183.780,00 |
| De 3.600.000,01 a 4.800.000,00 | 33% | R$ 828.000,00 |
Anexo V - Empresas que prestam serviço de auditoria, jornalismo, tecnologia, publicidade, engenharia e outros.
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 15,5% | 0 |
| De 180.000,01 a 360.000,00 | 18% | R$ 4.500,00 |
| De 360.000,01 a 720.000,00 | 19,5% | R$ 9.900,00 |
| De 720.000,01 a 1.800.000,00 | 20,5% | R$ 17.100,00 |
| De 1.800.000,01 a 3.600.000,00 | 23% | R$ 62.100,00 |
| De 3.600.000,01 a 4.800.000,00 | 30,5% | R$ 540.000,00 |
Como calcular a alíquota efetiva
A alíquota da tabela é nominal. O percentual que a empresa paga de fato, a alíquota efetiva, depende da receita bruta acumulada dos últimos 12 meses (RBT12) e da parcela a deduzir da faixa:
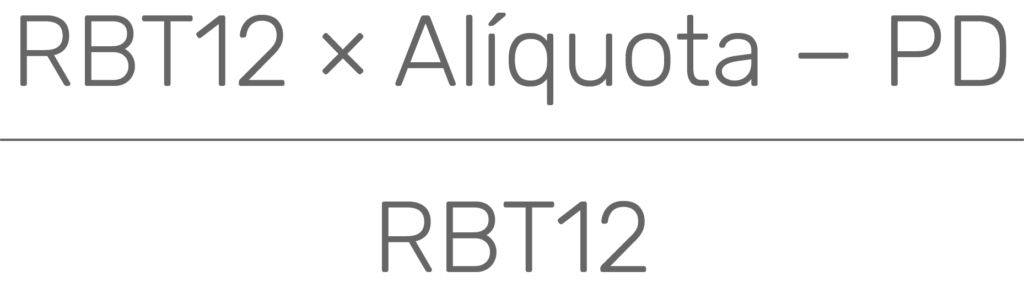
Onde:
RBT12 = receita bruta acumulada nos 12 meses anteriores ao mês de apuração;
Alíquota = alíquota nominal da faixa do anexo em que o RBT12 se encaixa;
PD = parcela a deduzir da mesma faixa.
Exemplo no comércio (Anexo I)
Uma loja faturou R$ 210 mil nos últimos 12 meses e R$ 31 mil no mês atual. O RBT12 cai na 2ª faixa do Anexo I:
RBT12 = R$ 210.000,00
Alíquota nominal = 7,3%
PD = R$ 5.940,00
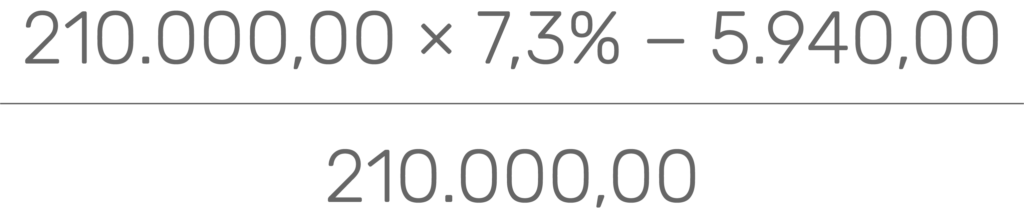
Passo 1: 210.000 × 7,3% = 15.330,00
Passo 2: 15.330,00 − 5.940,00 = 9.390,00
Passo 3: 9.390,00 ÷ 210.000,00 = 4,47% (alíquota efetiva, arredondada)
DAS estimado do mês: 31.000,00 × 4,47% = R$ 1.385,70. O PGDAS-D usa a alíquota sem arredondamento, então o valor da guia pode variar alguns centavos.
Repare que a alíquota efetiva (4,47%) é bem menor que a nominal (7,3%). E ela muda todo mês, porque o RBT12 anda: quando a receita cresce, a empresa pode subir de faixa. Na primeira faixa (RBT12 até R$ 180 mil), a parcela a deduzir é zero e a efetiva é igual à nominal.
Fator R: quando o serviço sai do Anexo V e vai para o Anexo III
Para algumas atividades de serviço (por exemplo, fisioterapia, arquitetura, odontologia, academias e administração de imóveis), o anexo depende do Fator R, a relação entre a folha de salários e a receita dos últimos 12 meses:
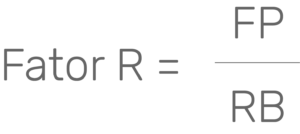
FP = folha de salários dos últimos 12 meses, incluindo pró-labore, contribuição patronal previdenciária e FGTS;
RB = receita bruta dos últimos 12 meses.
Pela LC 123/2006 (art. 18, §§ 5º-J e 5º-M), se o Fator R for igual ou superior a 28%, a atividade é tributada pelo Anexo III. Se for inferior a 28%, pelo Anexo V, que tem alíquotas maiores.
Exemplo: um estúdio de serviços com RBT12 de R$ 300 mil.
- Com folha de R$ 90 mil no período, o Fator R é 30% e a empresa usa o Anexo III, 2ª faixa: (300.000 × 11,2% − 9.360) ÷ 300.000 = 8,08% de alíquota efetiva.
- Com folha de R$ 60 mil, o Fator R é 20% e a empresa vai para o Anexo V, 2ª faixa: (300.000 × 18% − 4.500) ÷ 300.000 = 16,5%.
A mesma receita, com folhas diferentes, pode dobrar a alíquota. Por isso o pró-labore dos sócios e a folha precisam ser registrados corretamente e acompanhados mês a mês, e não só no fechamento do ano.
O que a Reforma Tributária muda para quem está no Simples
A Reforma Tributária do consumo (Emenda Constitucional 132/2023 e LC 214/2025) cria a CBS e o IBS, que vão substituir aos poucos PIS, Cofins, IPI, ICMS e ISS. Para o Simples Nacional, o que já está definido:
- 2026: o ano de teste das alíquotas de CBS e IBS vale para empresas do regime regular. Segundo o Comitê Gestor do IBS, as optantes pelo Simples não têm alteração neste ano.
- A partir de 2027: a CBS e o IBS passam a constar nos documentos fiscais também das empresas do Simples. Por padrão, eles continuam dentro do DAS.
- Opção pelo regime regular do IBS e da CBS: a empresa pode continuar no Simples e recolher CBS e IBS fora do DAS, o que permite ao cliente empresa aproveitar o crédito integral. Para janeiro a junho de 2027, essa escolha vai de 1º de setembro a 30 de outubro de 2026, conforme a Receita Federal. Quem não escolher nada continua com tudo no DAS.
- MEI: não tem a opção de recolher CBS e IBS fora do Simei.
Recolher fora do DAS não é automaticamente melhor: a empresa passa a apurar débitos e créditos, o que exige mais controle. Faz mais sentido para quem vende principalmente para outras empresas. Para quem vende ao consumidor final, como um restaurante ou uma loja de bairro, a guia única tende a continuar simples. Decida com o contador, com os números da sua operação.
Como manter os números prontos para o contador
O cálculo do Simples parte da receita mensal. Se a receita registrada não bate com o que entrou de fato, o DAS sai errado, para mais ou para menos. Uma rotina mensal ajuda:
- Registre todas as vendas, inclusive as de balcão pagas em dinheiro, as do delivery e as de aplicativos.
- Separe a receita por tipo de atividade (revenda, produção, serviço), porque cada uma pode cair num anexo diferente.
- Acompanhe o RBT12 para saber quando a empresa vai mudar de faixa e não ser surpreendida pela guia.
- Guarde a folha e o pró-labore se a atividade depende do Fator R.
- Envie ao contador o resumo do mês antes do dia da apuração.
Na GranMoney, as vendas do PDV e da gestão web chegam ao financeiro, e relatórios como o DRE e o Receita vs Despesa mostram a receita e o resultado do período. O sistema organiza os dados; a apuração do Simples e a escolha do regime continuam sendo trabalho do contador. Veja também gestão financeira para pequenas empresas e como calcular o preço de venda com taxas, impostos e margem.
Perguntas frequentes sobre o Simples Nacional
O que é o Simples Nacional?
O Simples Nacional é o regime de tributação criado pela Lei Complementar 123/2006, em vigor desde 2007, para microempresas e empresas de pequeno porte. A empresa apura um valor mensal sobre a receita e recolhe os tributos abrangidos numa guia única, o DAS. Pode optar a empresa com receita bruta de até R$ 4,8 milhões em 12 meses, sem impedimentos previstos na lei.
Quem pode ou não optar?
Podem optar microempresas e empresas de pequeno porte com receita bruta de até R$ 4,8 milhões em 12 meses. Não podem optar, entre outros casos previstos nos artigos 3º e 17 da LC 123/2006: sociedades por ações, empresas com sócio domiciliado no exterior, empresas que participam do capital de outra pessoa jurídica ou têm outra pessoa jurídica como sócia, cooperativas (salvo as de consumo), empresas com débitos sem exigibilidade suspensa e algumas atividades vedadas. Confirme o CNAE com um contador.
Como optar pelo Simples Nacional?
A empresa nova pode optar logo após a abertura do CNPJ, dentro do prazo contado da última inscrição. A empresa em atividade, pela regra geral, opta em janeiro. Para 2027, a Resolução CGSN nº 194/2026 fixou a opção de 1º de setembro a 15 de outubro de 2026, com regularização de pendências até 30 de outubro de 2026. Confira o prazo vigente no Portal do Simples Nacional.
O que é o RBT12?
É a receita bruta acumulada nos 12 meses anteriores ao mês de apuração. Ele define em qual faixa do anexo a empresa está e, junto com a alíquota nominal e a parcela a deduzir da faixa, a alíquota efetiva que ela paga de fato.
Conclusão
O Simples Nacional costuma ser o ponto de partida das micro e pequenas empresas, mas não é automaticamente o regime mais barato para todas. O valor pago depende da atividade, do anexo, do Fator R e da receita dos últimos 12 meses. Em 2026 e 2027, a Reforma Tributária acrescenta uma decisão nova: manter CBS e IBS dentro do DAS ou recolhê-los à parte. Leve os seus números organizados ao contador, simule antes de escolher e confira os prazos no Portal do Simples Nacional.
Fontes consultadas em outubro de 2026: LC 123/2006; LC 155/2016; Portal do Simples Nacional; Receita Federal, prazos do Simples 2027 (Resolução CGSN nº 194/2026); Comitê Gestor do IBS. Este conteúdo é informativo e não substitui a orientação de um contador.