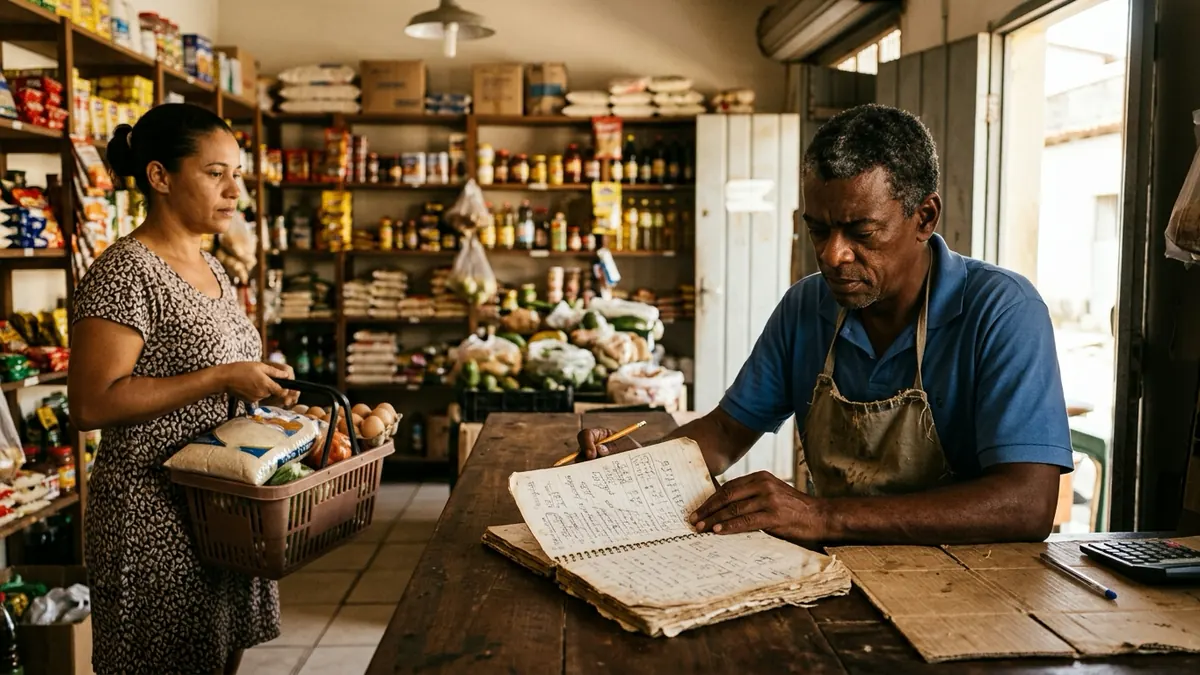
Sábado, 9h40. A dona Célia passa no caixa com arroz, óleo, café e duas caixas de leite, e fala o de sempre: "põe na minha conta". O operador puxa o caderno de fiado, procura a página dela entre folhas com orelha, anota R$ 86,40 embaixo de uma conta que ninguém soma desde agosto. Na terça, o filho dela vem pagar "o que a mãe deve" e ninguém sabe dizer se são R$ 300 ou R$ 540. O caderno não mente por maldade: ele só não soma, não avisa e não tem data de vencimento.
Cada cliente de confiança ganha um limite de crédito, o fiado vira uma forma de pagamento no caixa e cada compra fica como uma parcela em aberto com vencimento. Na GranMoney, o sistema soma o que o cliente já deve, avisa ou bloqueia quando a nova compra passa do limite, e o pagamento é registrado depois no próprio caixa (Recebimentos) ou na gestão web, inclusive em partes. Um relatório mostra quem está em atraso, com telefone, para você cobrar.
DA LEITURA PARA A SUA OPERAÇÃO
Ver o fiado do meu mercadinho no sistema
Leve três páginas do seu caderno de fiado: cadastramos os clientes com limite, lançamos as compras e mostramos quem deve quanto.
Você será direcionado ao formulário de demonstração da GranMoney.
O que o caderno de fiado custa de verdade
O fiado é um serviço que segura cliente no bairro. O problema não é vender fiado, é não saber quanto está na rua. O caderno tem três defeitos que custam dinheiro todo mês:
- Ninguém soma. Cada compra é anotada, mas o total de cada cliente só aparece quando alguém para e faz a conta, geralmente quando ele vem pagar.
- Não tem limite. O cliente que devia R$ 200 em agosto deve R$ 900 em outubro e continua levando, porque ninguém no balcão sabe o tamanho da conta.
- Não tem vencimento. Sem data, não existe "atrasado". Existe só "faz tempo", e cobrar quem deve "faz tempo" é constrangedor para os dois lados.
Faça a conta com os seus números. Num exemplo ilustrativo, um mercadinho com 40 clientes de fiado e média de R$ 250 em aberto por cliente tem R$ 10 mil na rua. Se 5% disso nunca volta, porque a família mudou de bairro ou porque ninguém lembrou de cobrar, são R$ 500 de prejuízo, sem contar o dinheiro que ficou parado enquanto você pagava o fornecedor à vista. O controle não serve para negar fiado: serve para você decidir quanto emprestar a cada cliente, de propósito.
Limite por cliente: decidir antes da fila
A primeira decisão é de política, não de sistema: quanto cada cliente pode dever. Uma regra simples para começar é um valor padrão para todos (por exemplo, R$ 300) e um valor maior para os clientes antigos que sempre pagaram (por exemplo, R$ 1.500). Os dois números são didáticos; o seu depende do seu caixa.
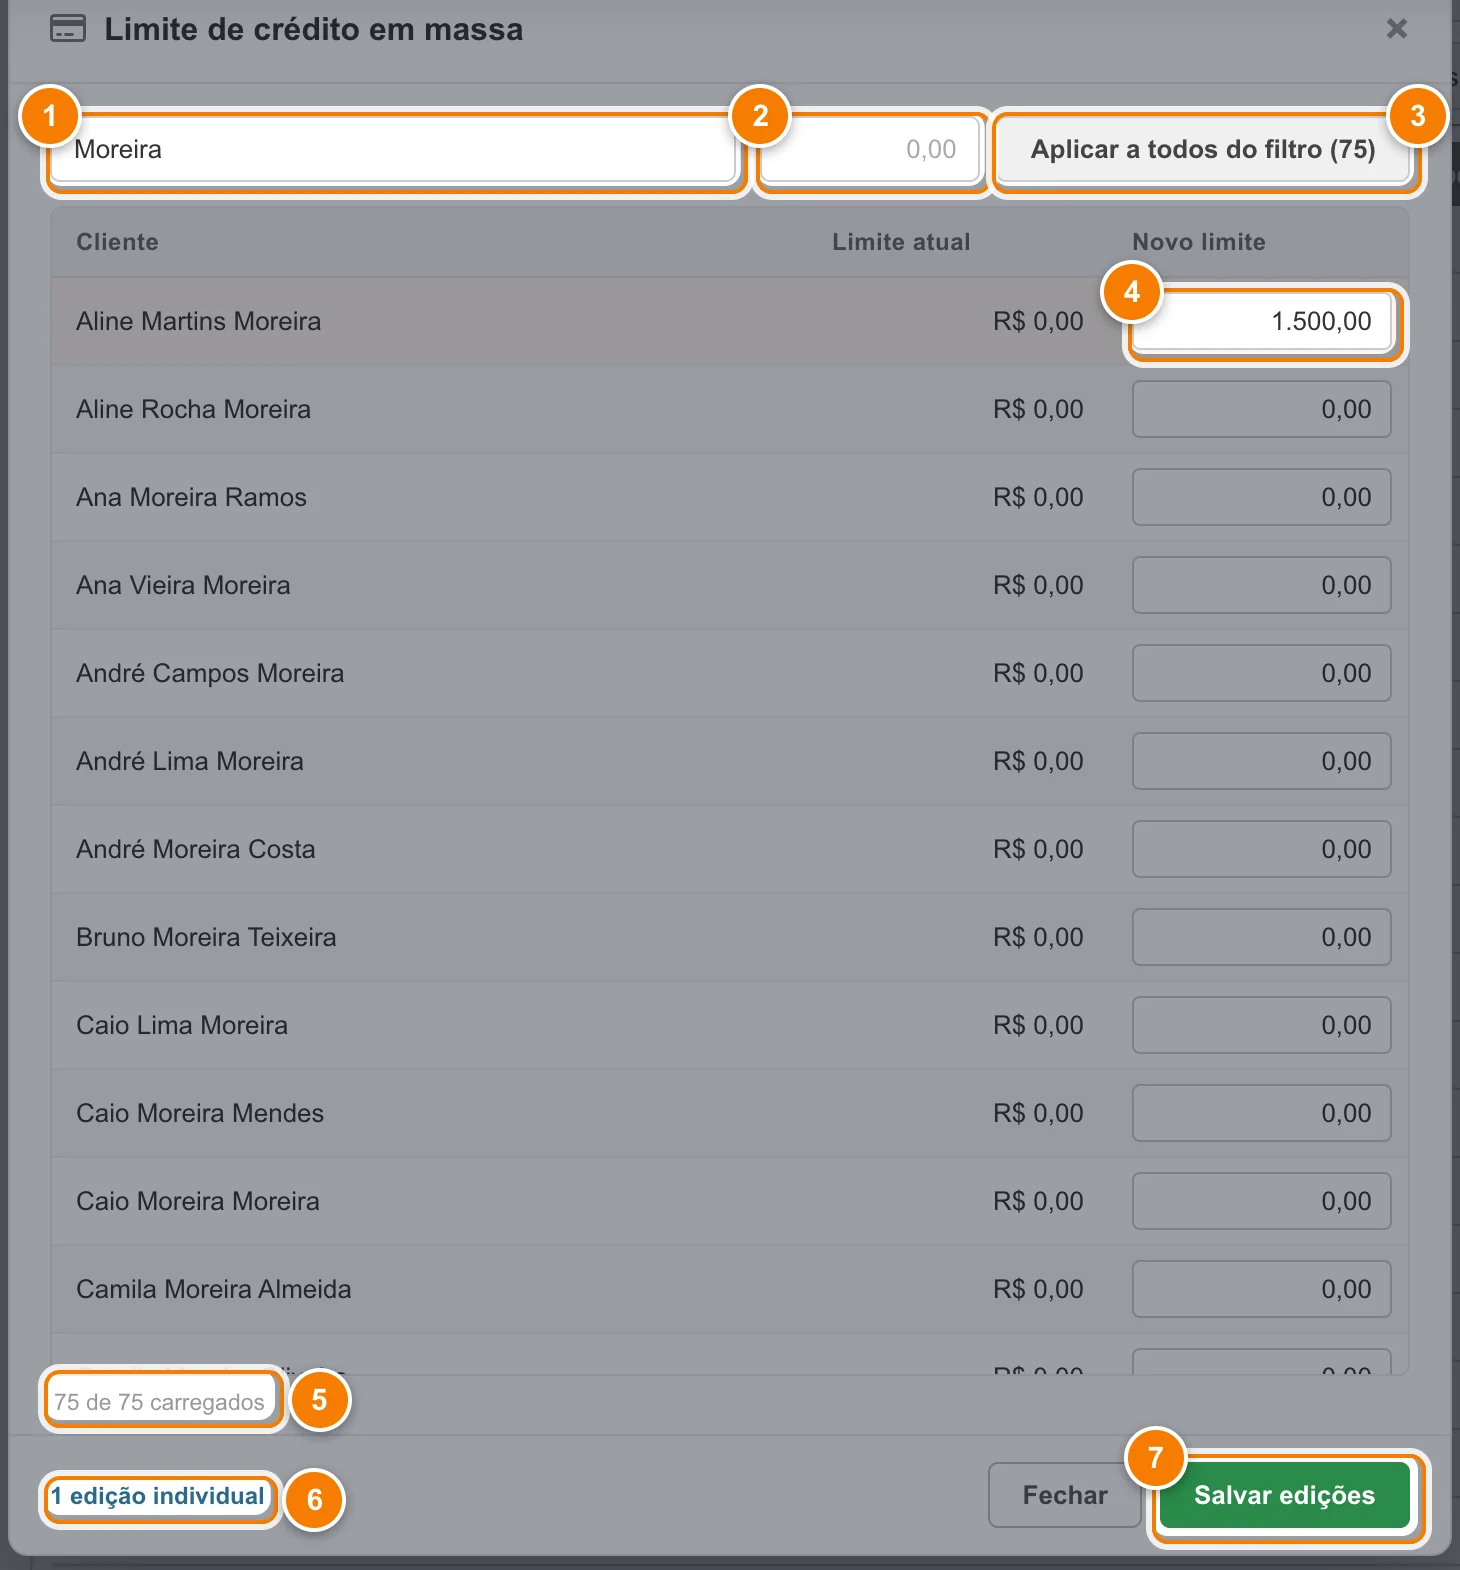
Na GranMoney, o limite fica na ficha do cliente, em Cadastros → Clientes, campo Limite de crédito. Para não abrir ficha por ficha, há o editor em massa: em Mais opções do cliente → Atualizar limite de crédito em massa você digita o novo limite de cada cliente ou aplica o mesmo valor a todos os clientes do filtro de uma vez. O sistema pede confirmação antes de aplicar a todos e mostra quantos clientes serão alterados. Limite zero significa "sem controle": esse cliente não gera aviso nem bloqueio.
 Ampliar imagem ↗
Os limites alterados na gestão web chegam ao caixa na sincronização seguinte. Se você usa o sistema para mercadinho da GranMoney com mais de um caixa, todos passam a respeitar o mesmo limite.
Aviso ou bloqueio: o que acontece no caixa
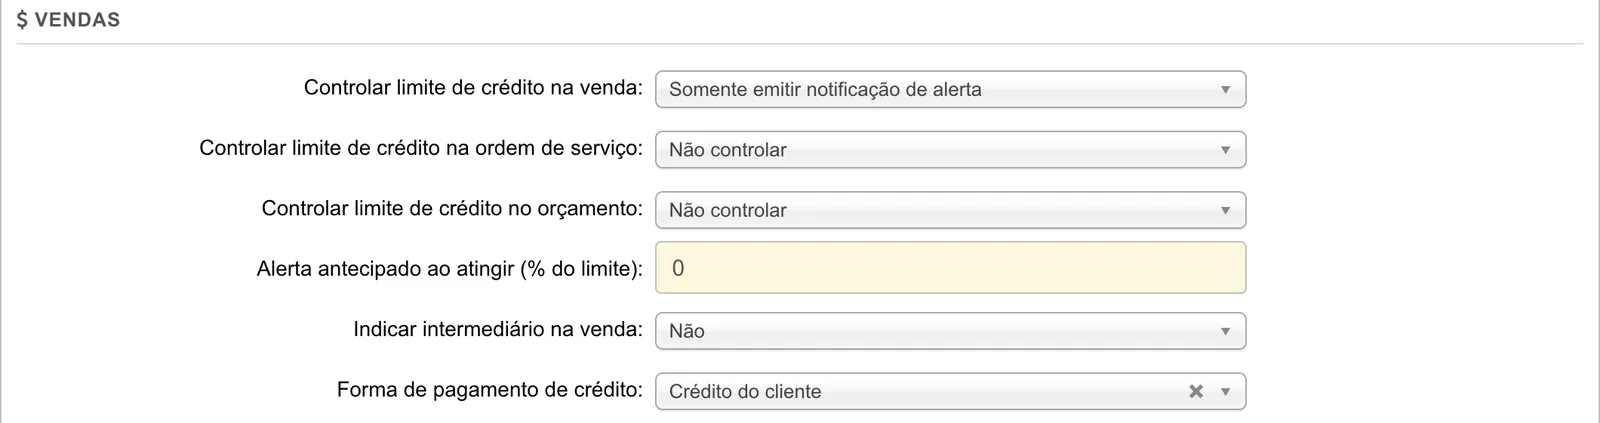
O segundo passo é dizer ao sistema o que fazer quando a compra passa do limite. Em Configurações → Configurações gerais, na parte de vendas, o campo Controlar limite de crédito na venda tem três opções:
| Opção | O que acontece no caixa | Quando usar |
|---|---|---|
| Não controlar | Nada. O fiado é registrado sem olhar o limite | Enquanto você ainda está cadastrando os limites |
| Somente emitir notificação de alerta | O caixa mostra o aviso e a venda segue | Para educar a equipe nas primeiras semanas |
| Emitir notificação de alerta e bloquear a operação | A venda só segue com a liberação de um supervisor | Quando a política já está combinada com os clientes |
Há também o Alerta antecipado, em porcentagem do limite. Com 80, por exemplo, o caixa avisa quando o cliente chega a 80% do que pode dever, antes de estourar. É o momento certo para o operador dizer, com educação, "a senhora está perto do limite, quer acertar uma parte hoje?".
 Ampliar imagem ↗
Quando a opção é bloquear, a venda acima do limite pede um supervisor: alguém com permissão escolhe o próprio nome, digita a senha e informa um motivo. Cada liberação fica registrada com o cliente, quem liberou, o valor, o limite e o motivo, e aparece no relatório Auditoria de liberações de crédito. Assim o "deixa, eu conheço ele" continua possível, mas deixa rastro.
O fiado no caixa, passo a passo
O fiado é uma forma de pagamento que você cadastra uma vez em Cadastros → Formas de pagamento. O manual sugere o nome "Duplicata / Fiado", com baixa manual (a parcela fica em aberto até alguém registrar o pagamento), um intervalo de vencimento como 30 dias e, na NFC-e, a forma "Crédito Loja". Depois disso, a rotina no balcão fica assim:
- O operador passa os produtos normalmente, com o leitor de código de barras.
- Informa o cliente da venda. O limite só pode ser conferido quando a venda está no nome de alguém.
- Escolhe a forma de pagamento Fiado. O sistema soma o que esse cliente já deve com a compra de agora e compara com o limite.
- Dentro do limite, a venda fecha. Perto do limite, aparece o alerta antecipado. Acima, aparece o aviso ou o pedido de liberação, conforme a configuração.
- O cupom sai com a marcação de fiado, e a compra vira uma parcela em aberto com vencimento na ficha do cliente.
O cliente pode pagar parte em dinheiro e deixar o resto no fiado: o caixa aceita mais de uma forma de pagamento na mesma venda, e só a parte do fiado fica em aberto.
Quanto cada cliente deve, sem fazer conta
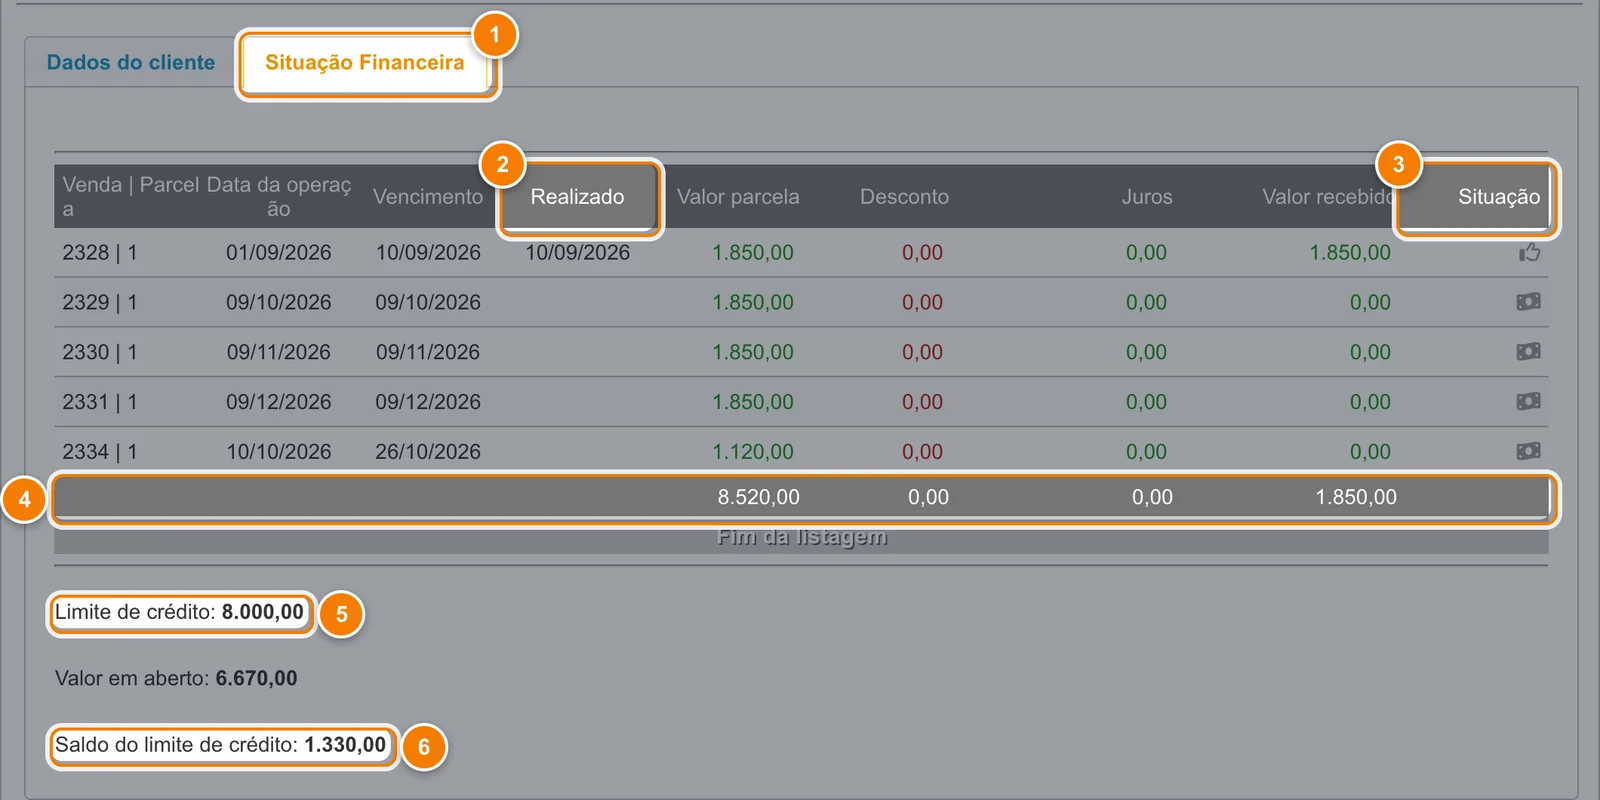
Na ficha do cliente, a aba Situação Financeira mostra cada compra a prazo como parcela: data, vencimento, se já foi paga e quanto foi recebido. Embaixo, três números resolvem a conversa do balcão: o limite, o valor em aberto e o saldo do limite, que é quanto ainda dá para vender fiado.
 Ampliar imagem ↗
No exemplo do manual, o cliente tem limite de R$ 8.000, deve R$ 6.670 e ainda pode comprar R$ 1.330 a prazo. Uma compra de R$ 1.500 passaria do limite. Num mercadinho os valores são menores, mas a leitura é a mesma: o operador não precisa somar nada, só olhar o saldo.
Para a visão de todos os clientes, o Relatório de limite de crédito (em Mais opções do cliente) lista limite e uso de cada um, com a opção de mostrar só quem passou do limite.
Receber o fiado e cobrar quem atrasou
Quando o cliente vem pagar, o registro pode ser feito em dois lugares:
- No caixa: o botão Recebimentos (F5) lista as parcelas em aberto do cliente. O operador seleciona o que está sendo pago, informa a forma (dinheiro, Pix, cartão), juros ou desconto, e imprime o comprovante. Pagou só uma parte? O restante vira uma nova parcela em aberto. O valor recebido entra no fechamento do caixa como recebimento, separado das vendas do dia.
- Na gestão web: em Financeiro → Movimentação, na parcela, a opção Receber faz o mesmo, com baixa parcial e baixa de várias parcelas de uma vez.
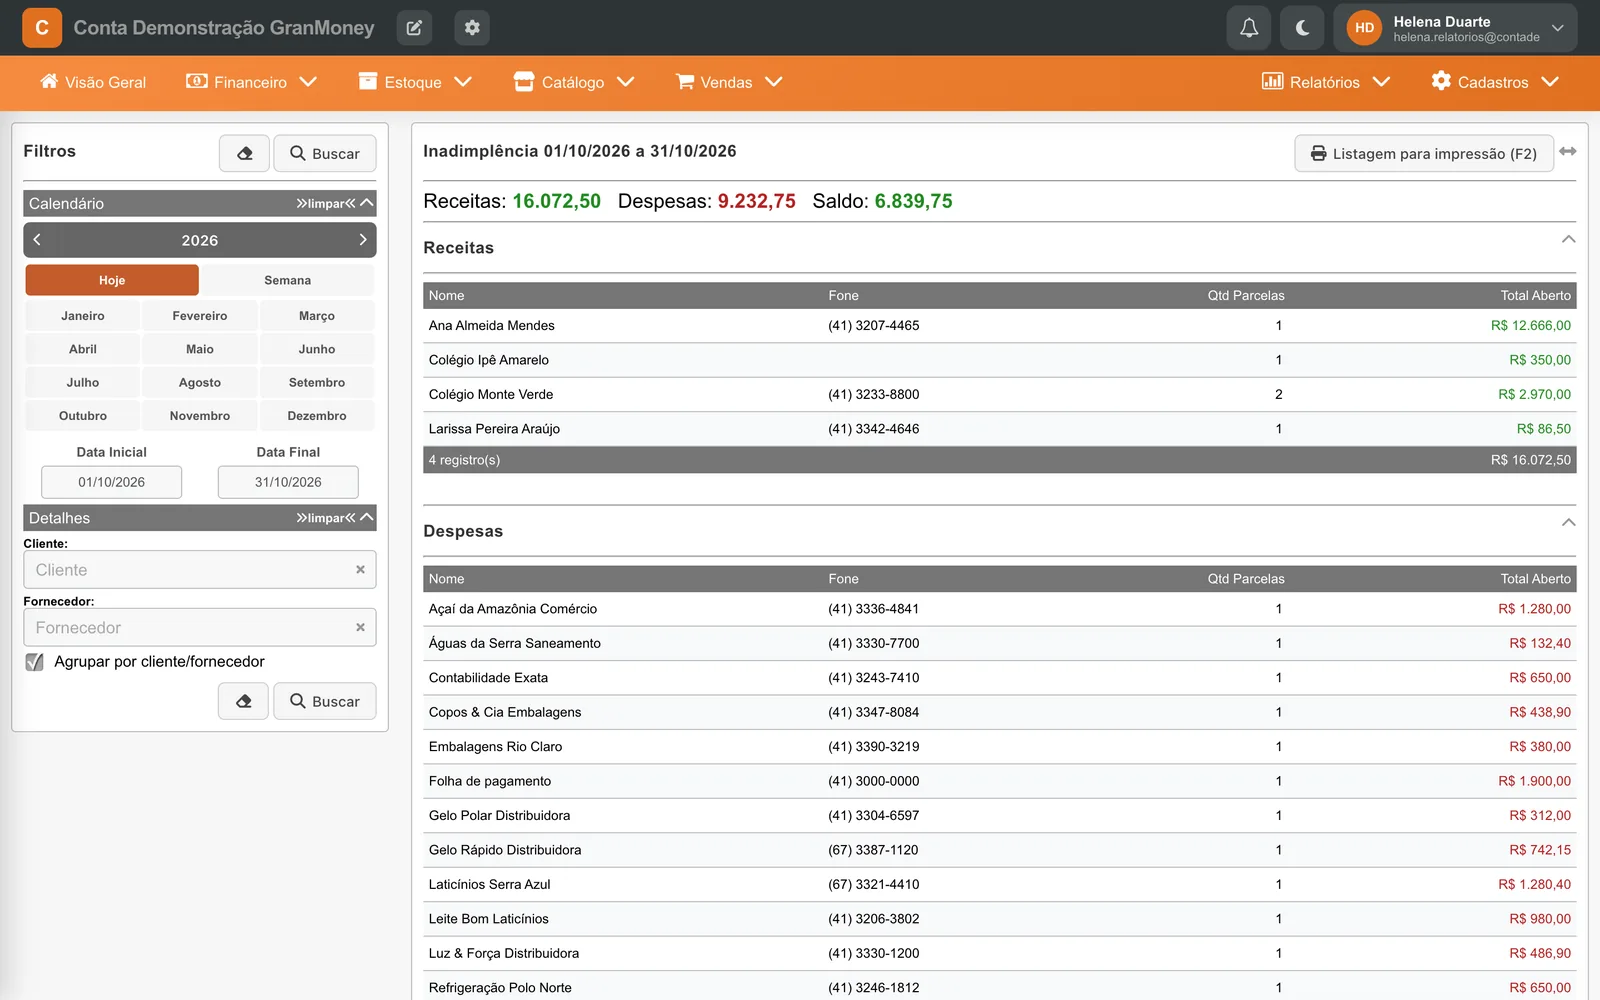
Para cobrar, use Relatórios → Inadimplentes: ele lista as parcelas em aberto por período de vencimento, com telefone e número do pedido, e pode agrupar o total por cliente. Um cuidado: o relatório não compara com a data de hoje. Para ver só quem está atrasado, use como data final o dia de ontem.
 Ampliar imagem ↗
O sistema não manda mensagem de cobrança sozinho. O relatório te dá a lista e o telefone; a conversa continua sendo sua, só que agora com data, valor e histórico na mão.
Uma rotina semanal de 15 minutos
| Quando | O que fazer | Onde ver no sistema |
|---|---|---|
| Segunda de manhã | Listar quem venceu na semana passada | Relatórios → Inadimplentes, data final = ontem, agrupado por cliente |
| Segunda de manhã | Ligar ou mandar mensagem para os cinco maiores valores | Telefone no próprio relatório |
| Quarta | Revisar quem passou do limite e por quê | Relatório de limite de crédito, só excedidos |
| Sexta | Conferir as liberações acima do limite | Auditoria de liberações de crédito |
| Fim do mês | Subir o limite de quem pagou em dia e baixar o de quem atrasou | Limite de crédito em massa |
Fiado não é crédito do cliente
Duas coisas parecidas convivem no sistema e convém não misturar. O fiado é a dívida do cliente com você, controlada pelo limite. O crédito do cliente é o contrário: um saldo a favor dele, gerado por uma devolução ou pelo cashback, que ele gasta como forma de pagamento numa próxima compra. Um não abate o outro automaticamente. Se o cliente devolveu um produto e quer abater do fiado, combine isso no balcão e registre o recebimento.
O que testar na demonstração
| O que levar | O que pedir para ver | O que conferir |
|---|---|---|
| Três páginas do seu caderno de fiado (pode tapar os nomes) | Os três clientes cadastrados com limite e as compras lançadas como fiado | Se o saldo de cada um bate com a sua conta |
| A sua regra de limite (valor padrão e exceções) | O limite em massa aplicado e uma exceção individual | Quantos clientes o sistema avisa que vai alterar |
| Um caso real de cliente que estourou | Uma venda acima do limite com aviso e com bloqueio | Quem pode liberar e onde a liberação fica registrada |
| Um pagamento parcial que você recebeu | O recebimento no caixa (F5) de só uma parte | O saldo restante virando nova parcela |
| A lista de quem você precisa cobrar | O relatório de inadimplentes agrupado | Telefone e total por cliente |
Sobre preço: o fiado com limite, a Situação Financeira e os relatórios ficam na gestão web ligada ao caixa. O indicado é o PDV + Web Lite, de R$ 120/mês com 1 caixa; cada caixa a mais custa R$ 30/mês. Não há plano grátis. Os planos estão na página do sistema PDV.
Dúvidas antes de escolher
Posso vender fiado para quem não tem cadastro?
O limite é conferido por cliente, então vale vender fiado sempre no nome de alguém: sem cliente na venda, não há limite para conferir. Para o cliente de passagem, o cadastro é rápido: só o nome é obrigatório. O CPF entra quando você quiser a nota com o cliente identificado.
O cliente pode pagar só uma parte?
Pode. No recebimento, você informa o valor que entrou e o restante vira uma nova parcela em aberto, com novo vencimento. O histórico fica na Situação Financeira.
Dá para cobrar juros de quem atrasa?
A forma de pagamento tem campos de multa e juros, e o recebimento permite lançar juros ou desconto. Combine a regra com o cliente antes e confirme com o seu contador como registrar.
O limite funciona se a internet cair?
O caixa da GranMoney fica instalado no computador da loja e continua vendendo sem internet. Pagamentos registrados só na gestão web passam a valer no caixa depois da sincronização; confirme na demonstração como o limite se comporta na sua loja sem internet. Na demonstração, peça para ver uma venda fiado com a internet desligada.
O sistema cobra o cliente por WhatsApp?
Não. A GranMoney lista quem deve, quanto e o telefone, mas não envia cobrança automática. A mensagem continua saindo de você.
NA GRANMONEY
Veja o sistema para mercadinho da GranMoney em ação
Com o sistema para mercadinho da GranMoney, você tem leitor de código de barras, itens por peso, NFC-e e estoque que baixa a cada venda. Os planos começam em R$ 70 por mês na gestão web e em R$ 100 por mês com o PDV instalado no caixa; não há plano gratuito.
Na demonstração, leve um exemplo da sua rotina e confira o que o sistema atende e o que fica fora do seu caso.
Você será direcionado ao formulário de demonstração da GranMoney. Ver a tabela de planos e preços
Guia preparado com apoio de IA a partir das funcionalidades documentadas da GranMoney. Os exemplos são didáticos e não representam resultados de clientes. Confira os recursos aplicáveis ao seu plano e à sua configuração na demonstração.