1. Levante o custo real do produto
Comece pela unidade que será vendida. Some ao valor de compra os gastos necessários para disponibilizar aquela unidade, como frete de aquisição e embalagem. Distribua despesas de um lote entre os produtos com um critério que faça sentido para a operação. Descontos concedidos pelo fornecedor também entram nessa apuração.
| Tipo de valor | Exemplos | Tratamento na conta |
|---|---|---|
| Custo por unidade | Mercadoria, embalagem e frete de compra rateado | Valor em reais por produto |
| Despesa mensal rateada | Aluguel, sistema e salários administrativos | Parcela estimada em reais por venda |
| Despesa proporcional à venda | Taxa de cartão ou comissão do canal | Percentual sobre a base prevista no contrato |
Evite contar a mesma despesa duas vezes. Se a embalagem já compõe o custo unitário, ela não entra novamente como taxa. Para serviços, considere também materiais e tempo de execução. Para alimentos, quantidade aproveitável e perdas previstas precisam ser coerentes com a produção real.
2. Entenda margem e markup antes de aplicar um percentual
Markup e margem usam bases diferentes. O Sebrae explica a distinção entre markup e margem e a necessidade de considerar custos e despesas na formação do preço. Ao definir uma meta, escreva se o percentual será calculado sobre o custo ou sobre o preço de venda.
Um exemplo de R$ 50 que evita a confusão
Comprar por R$ 50 e aplicar um markup de 50% sobre o custo gera preço de R$ 75: 50 × 1,50. A diferença de R$ 25 representa 33,33% do preço: 25 ÷ 75 × 100.
Chamamos essa diferença de margem bruta simplificada neste exemplo. Ela ainda não desconta taxas, tributos e outras despesas. Portanto, markup de 50% não significa lucro de 50%, nem resultado final de 33,33%. Escrever apenas “margem” numa planilha deixa espaço para decisões erradas.
3. Confira as taxas e os tributos da sua operação
Consulte o contrato de cada meio de pagamento e canal de venda. Crédito à vista, parcelamento e antecipação podem ter custos diferentes. Uma cobrança fixa por transação deve ser considerada em reais; uma taxa percentual precisa usar a base definida no contrato.
Faça o mesmo com os tributos: confirme com o contador quais valores se aplicam ao regime, à atividade e ao produto ou serviço. Não copie uma alíquota genérica de outro negócio. Também não trate a taxa de um aplicativo como se fosse um imposto. São saídas distintas, que precisam aparecer separadamente.
O caso do MEI: DAS mensal não é 6% por venda
Para o MEI optante pelo Simei, o DAS é um recolhimento mensal de valor fixo conforme as regras do regime. O Perguntas e Respostas MEI e Simei, nas questões 3.1 e 3.5, esclarece sua composição e que o valor mensal independe do volume de receita. Considere esse desembolso no planejamento das despesas mensais. Eventuais tributos e obrigações fora do Simei exigem análise própria.
Os percentuais de taxas e tributos usados a seguir são hipotéticos. Não indicam o enquadramento ou a alíquota correta para sua empresa.
Compare o que sobra em cada forma de pagamento
A mesma venda de R$ 100 não deixa o mesmo valor no caixa em todas as formas de pagamento. O Pix recebido direto na conta pode ter tarifa diferente da maquininha; o crédito parcelado costuma custar mais que o débito; a venda por aplicativo de delivery soma a comissão do canal. Antes de fixar o preço, monte uma tabela simples com as condições do seu contrato. Os percentuais abaixo são hipotéticos, só para mostrar a conta:
| Forma (exemplo) | Custo hipotético | Desconto em R$ 100 | Sobra antes de custos e tributos |
|---|---|---|---|
| Dinheiro | Sem tarifa direta | R$ 0,00 | R$ 100,00 |
| Pix | 0,5% | R$ 0,50 | R$ 99,50 |
| Débito | 1,5% | R$ 1,50 | R$ 98,50 |
| Crédito à vista | 3,5% | R$ 3,50 | R$ 96,50 |
| Crédito em 6x | 8% | R$ 8,00 | R$ 92,00 |
Voltando ao exemplo do artigo, o preço de R$ 100 foi calculado com 4% de taxa. Se a maioria dos clientes paga em débito, a taxa real fica abaixo disso e sobra um pouco mais. Se a maioria parcela em 6x, a taxa real fica acima e o resultado-alvo de R$ 20 cai para cerca de R$ 16, mantidas as outras hipóteses. Por isso a taxa usada na fórmula deve ser uma média ponderada pelo seu mix de recebimentos, não a taxa da forma mais barata.
Um jeito prático de chegar a essa média: some o que entrou no mês em cada forma e aplique a taxa de cada uma. Exemplo hipotético de R$ 20.000 em vendas: R$ 4.000 em dinheiro (0%), R$ 6.000 em Pix (0,5% = R$ 30), R$ 5.000 em débito (1,5% = R$ 75) e R$ 5.000 em crédito à vista (3,5% = R$ 175). As taxas somam R$ 280, ou 1,4% do total vendido. É esse 1,4% que entra na fórmula, e não os 3,5% do crédito.
Onde essas informações ficam na GranMoney
No PDV, cada venda guarda separadamente quanto foi pago em cada forma. Uma conta de R$ 60,40 paga com R$ 30,00 em Pix e R$ 50,00 em dinheiro aparece com as duas formas registradas e o troco calculado, e é isso que permite saber, no fim do mês, quanto entrou por cada meio.
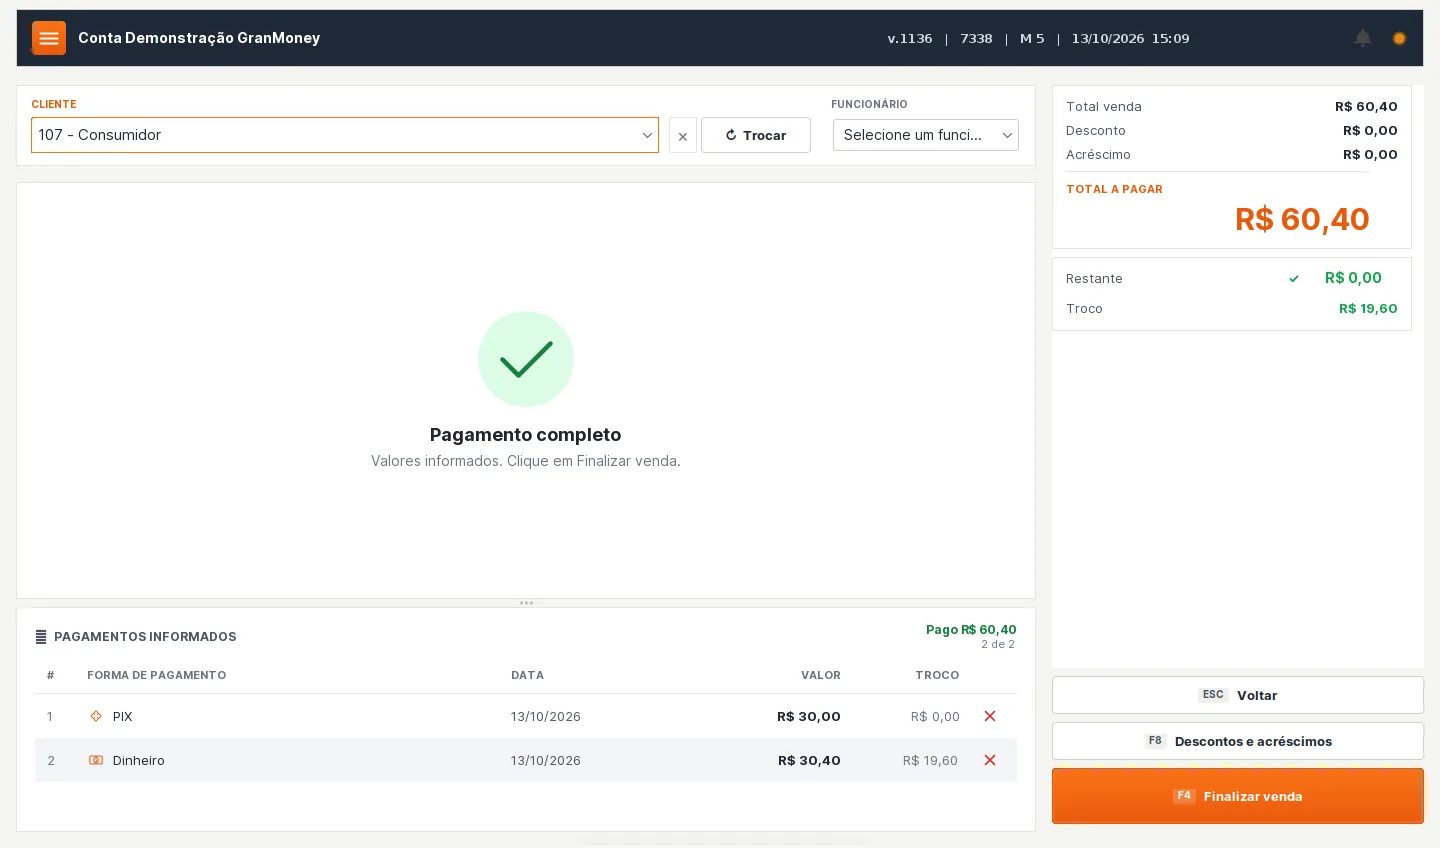
Na gestão web, o cadastro de formas de pagamento tem campos para as taxas da operadora, inclusive por número de parcelas. Quando essas taxas estão preenchidas, a grade de parcelas da Movimentação mostra a coluna de taxas. Para conferir o mix do mês, use o relatório Lançamentos por formas de pagamento, em Relatórios. Confira se as taxas cadastradas batem com o contrato atual da maquininha: tarifa desatualizada no cadastro gera uma margem que só existe no papel.
4. Use a fórmula com bases compatíveis
Quando taxas, tributos e resultado-alvo são percentuais do mesmo preço de venda, uma forma de organizar o cálculo é:
Preço = (custo unitário + despesas fixas rateadas por unidade) ÷ (1 − taxas − tributos − resultado-alvo)
Use percentuais em formato decimal: 4% vira 0,04. Nesta fórmula, o resultado-alvo é a sobra pretendida depois do rateio das despesas consideradas, expressa como percentual do preço. Ele não é um acréscimo sobre o custo.
O denominador precisa ser maior que zero. Se taxas, tributos e resultado-alvo somarem 100% ou mais, não existe preço positivo viável nesse modelo. Reveja custos, condições de venda ou a meta. Quando as cobranças têm bases diferentes, adapte a conta em vez de encaixar tudo no mesmo percentual.
5. Exemplo: preço de venda de R$ 100
Imagine um produto com custo de R$ 60 e R$ 10 de despesas mensais rateadas por unidade. A simulação usa taxas de 4%, tributos de 6% e resultado-alvo de 20%, todos sobre o preço:
(60 + 10) ÷ (1 − 0,04 − 0,06 − 0,20) = 70 ÷ 0,70 = R$ 100.
| Destino do valor vendido | Valor | Base usada |
|---|---|---|
| Custo do produto | R$ 60 | Custo unitário |
| Despesas mensais rateadas | R$ 10 | Estimativa por unidade |
| Taxas hipotéticas | R$ 4 | 4% de R$ 100 |
| Tributos hipotéticos | R$ 6 | 6% de R$ 100 |
| Resultado-alvo após rateio | R$ 20 | 20% de R$ 100 |
Como ler o exemplo: os R$ 20 são o resultado-alvo depois dos custos, taxas, tributos hipotéticos e despesas rateadas considerados. Essa meta de 20% demonstra a conta; não é uma margem universal. O resultado depende dos custos efetivos, das regras tributárias e do volume que sustenta o rateio.
 Ilustração do funcionamento
Uma venda de R$ 100 precisa cobrir cada parcela
R$ 60 de custo + R$ 10 de despesas mensais rateadas.
R$ 4 de taxas + R$ 6 de tributos hipotéticos.
Sobra após as parcelas consideradas no cálculo.
70 + 4 + 6 + 20 = R$ 100. O cadastro de custo e preços no GranMoney ajuda a manter os dados organizados; o tratamento tributário precisa ser confirmado para a empresa.
Etapa 1: R$ 70 cobrem o custo e as despesas rateadas deste exemplo.
O volume pode mudar os R$ 10 rateados
Numa operação hipotética com produtos semelhantes, R$ 4.000 de despesas mensais divididos por 400 unidades dão R$ 10 por unidade. Se o volume cair para 200 unidades, o rateio sobe para R$ 20. Mantidas as outras hipóteses, o preço calculado passa para R$ 114,29.
Em lojas com produtos muito diferentes, dividir tudo pela quantidade pode distorcer a análise. Escolha um critério compatível com o negócio e compare o planejado com o realizado. O rateio é uma estimativa que precisa ser revisada.
6. Recalcule promoções e canais de venda
No exemplo, reduzir o preço de R$ 100 para R$ 90 diminui taxas e tributos hipotéticos de R$ 10 para R$ 9. Mantendo custo e rateio em R$ 70, sobram R$ 11: 90 − 70 − 9. O desconto de 10% no preço reduz o resultado por unidade de R$ 20 para R$ 11.
Antes de lançar a promoção, refaça a conta e estime quantas unidades adicionais seriam necessárias e se há estoque, equipe e demanda para vendê-las. Repita a análise por canal: balcão e delivery podem ter comissões, embalagens e fretes diferentes. Se o preço calculado não cabe no mercado, negocie compra, reveja o processo ou a meta; aumentar a etiqueta sozinho não resolve.
7. Mantenha custos e preços atualizados
No GranMoney, o cadastro de produtos guarda custo e dois preços de venda. Nas compras, o custo pode ser atualizado conforme a regra escolhida, e o preço pode acompanhar a margem configurada. Confira essas configurações antes de aplicar alterações. Os dados ajudam a organizar a precificação; não definem automaticamente o tratamento tributário correto.
Uma rotina mensal de revisão que cabe em meia hora:
- Atualize os custos que mudaram. Confira as últimas compras dos produtos que mais vendem e veja se o custo cadastrado acompanhou o preço do fornecedor.
- Recalcule o rateio. Divida as despesas fixas do mês pelo volume realmente vendido, não pelo volume que você esperava vender.
- Refaça a taxa média. Use o mix de formas de pagamento do mês, como no exemplo de R$ 20.000 acima.
- Compare planejado e realizado. O Relatório de lucros compara custo, venda e resultado por produto, categoria ou cliente, e o DRE mostra receitas, despesas e resultado por categoria no período.
- Reprecifique só o que saiu da meta. Mexer em todos os preços de uma vez confunde o cliente e dificulta saber qual mudança funcionou.
Os relatórios dependem do que foi registrado: custo desatualizado no cadastro ou despesa lançada fora do sistema distorcem o resultado. Para manter a rotina consistente, veja como integrar vendas, estoque e financeiro. Acompanhe também o fluxo de caixa operacional: uma venda com resultado previsto ainda pode ser recebida depois do vencimento das despesas.
Armadilhas comuns na precificação
- Somar percentuais com bases diferentes. Markup sobre o custo e margem sobre o preço não se somam. Converta tudo para a mesma base antes de usar a fórmula.
- Usar a taxa da forma de pagamento mais barata. O que vale é a média do seu mix de recebimentos.
- Esquecer a comissão do canal. Uma venda pelo aplicativo de delivery pode carregar comissão, taxa de pagamento online e embalagem diferente da venda no balcão. Se o preço é o mesmo nos dois canais, o resultado não é.
- Tratar o DAS do MEI como percentual por venda. O DAS do Simei é um valor mensal fixo; entra no rateio das despesas do mês.
- Calcular uma vez e nunca mais revisar. Custo, volume e taxas mudam. Um preço calculado há seis meses pode estar cobrindo uma realidade que não existe mais.
- Confundir faturamento com sobra. Vender mais com resultado unitário negativo aumenta o prejuízo.
Perguntas frequentes sobre preço de venda
Qual é a diferença entre margem e markup?
Markup compara o acréscimo com o custo. Margem compara o resultado com o preço de venda. Comprar por R$ 50 e vender por R$ 75 significa markup de 50% e margem bruta simplificada de 33,33%, antes de taxas, tributos e demais despesas.
Somar 20% ao custo dá margem de 20%?
Não. Um custo de R$ 100 com acréscimo de 20% gera preço de R$ 120 e margem bruta simplificada de 16,67%. Sem outras despesas, uma margem de 20% exigiria R$ 125. Taxas e tributos aplicáveis mudam essa conta.
O MEI deve colocar 6% de imposto em cada venda?
Não por ser MEI. O DAS do optante pelo Simei é um recolhimento mensal de valor fixo, conforme suas regras. Inclua esse desembolso no planejamento mensal e confira eventuais obrigações fora do Simei. Os 6% usados neste artigo são apenas uma hipótese de cálculo.
Que taxa de cartão devo colocar na fórmula?
A média ponderada pelo que você recebe em cada forma de pagamento no mês, com as taxas do seu contrato. No exemplo do artigo, R$ 20.000 em vendas com R$ 280 em taxas resultam em 1,4%. Se o mix muda muito por canal, calcule um preço para cada canal.
Como saber quanto desconto um produto aguenta?
Refaça a conta com o preço promocional, as taxas do canal e os custos previstos. Compare o resultado por venda e o volume necessário para cobrir as despesas do período. No exemplo do artigo, baixar de R$ 100 para R$ 90 reduz o resultado estimado de R$ 20 para R$ 11.
Fontes e consultas úteis
- Sebrae RN — Markup: o que é, para que serve e como calcular
- Receita Federal / CGSN — Perguntas e Respostas MEI e Simei, questões 3.1 e 3.5
Os exemplos são didáticos. Recursos do sistema dependem da configuração e do plano contratado.